

Автор:
Игорь Терещенков
 +7 499 647-40-89
 info@89waves.ru
 Пн-Пт с 9.00 до 21.00 (МСК)

 16.05.2025
10 минут
 1 062
На бирже реально заработать 100% годовых, но с риском потерять депозит полностью. А можно ограничиться 20% с вероятностью разорения, близкой к нулю. Коэффициент Шарпа — это инструмент для оценки соотношения доходности инвестиций и их риска. Он позволяет правильно подобрать активы в портфеле и отказаться от сомнительных стратегий.
В этой статье объясним простыми словами, что такое коэффициент Шарпа и зачем он нужен. Расскажем о его практическом применении частными инвесторами и трейдерами в условиях суровой российской действительности.
В любой стране есть способ вложений с нулевой вероятностью их потери. Пример: в феврале 2025 года государственные облигации США с месячным сроком погашения приносят 4.34% годовых. В России частный инвестор может рассчитывать на 20%. Такова ставка чуть ниже средней по месячным депозитам в банках (источник). В терминологии коэффициента Шарпа это называется доходностью безрискового актива. Для России на дистанции в 1 год можно пренебречь шансами на банкротство Сбера или ВТБ.
Есть люди, которые не довольствуются малым, а ищут более выгодные варианты вложений. Фондовый рынок предоставляет такие возможности. Например, акции компании American Airlines за 2024 год выросли на 27.5%. Такой цифрой выражалась доходность рискового актива при удержании бумаги с января по декабрь. Рост составил $13.50 до $17.20 за акцию.
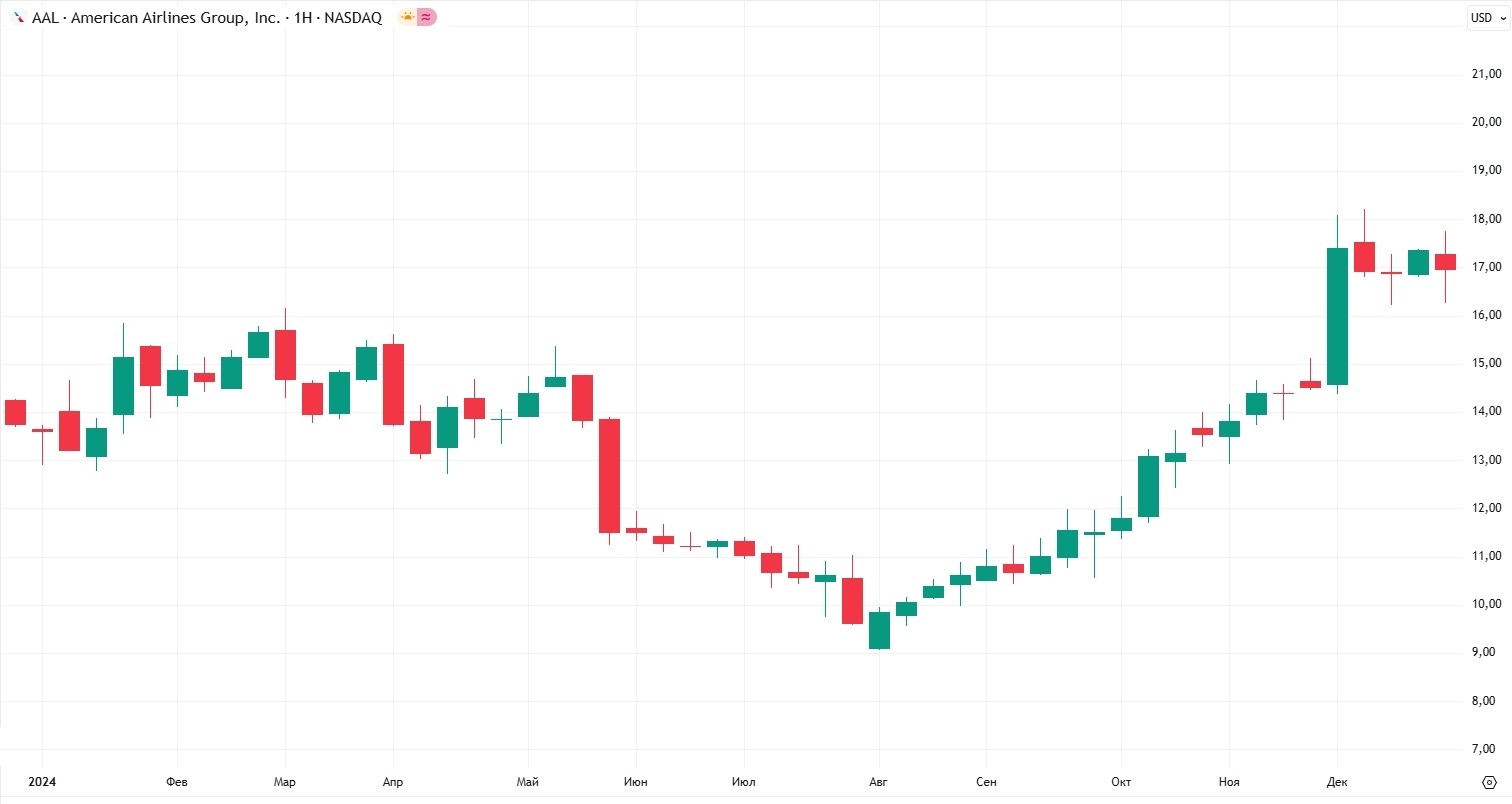 Высокая доходность за год при глубокой просадке. Акции American Airlines
Графики на бирже движутся нелинейно — со взлетами и падениями, образуя пики и низины. Статистический показатель, позволяющий оценить амплитуду колебаний, называется стандартным отклонением. Чем значительнее размах графика, тем больше шансов на падение цены актива, что принесет убыток инвестору.

Формула коэффициента Шарпа — это: доходность, разделить на стандартное отклонение. Доходность берется не абсолютная, а в сравнении с прибылью от вложений в безрисковый актив. В нашем примере — это годовой процент, полученный инвестором, по гособлигациям США (4.3%).
Общепринятая запись формулы коэффициента Шарпа такая:
где:
Расчет коэффициента Шарпа можно проводить и для отдельной акции, и для инвестиционного портфеля.
Для вычисления коэффициента Шарпа доходность берется не годичная, а средняя за месяц — это простое среднее арифметические по месяцам. То есть нужно смотреть, сколько график прошел вверх или вниз не за год, а за каждый месяц. Доходность по вложениям в безрисковый актив обычно считают постоянной.
Расчет среднего отклонения — самое сложное дело. Громоздкая формула выглядит так: σ = √(Σ(Ri — Rf)² / (n — 1)), где n — количество учетных периодов (месяцев в году), Ri — доходность по каждому месяцу. Даже профессиональный математик сегодня воспользуется электронными таблицами: в Excel есть функция стандартного отклонения.
Алгоритм расчета коэффициента Шарпа такой:
Процент выплат по гособлигациям США меняется, а курсовая разница фондовых индексов — тем более. Чтобы не усложнять расчет, при вложениях в акции США допустимо доходность по безрисковому активу Rf принимать за константу. Например, для гособлигаций взять 4%, а для индекса Standard&Poor’s — 8%.
Для расчета пользуются одним из калькуляторов коэффициента Шарпа. Таких сервисов в интернете — десятки.
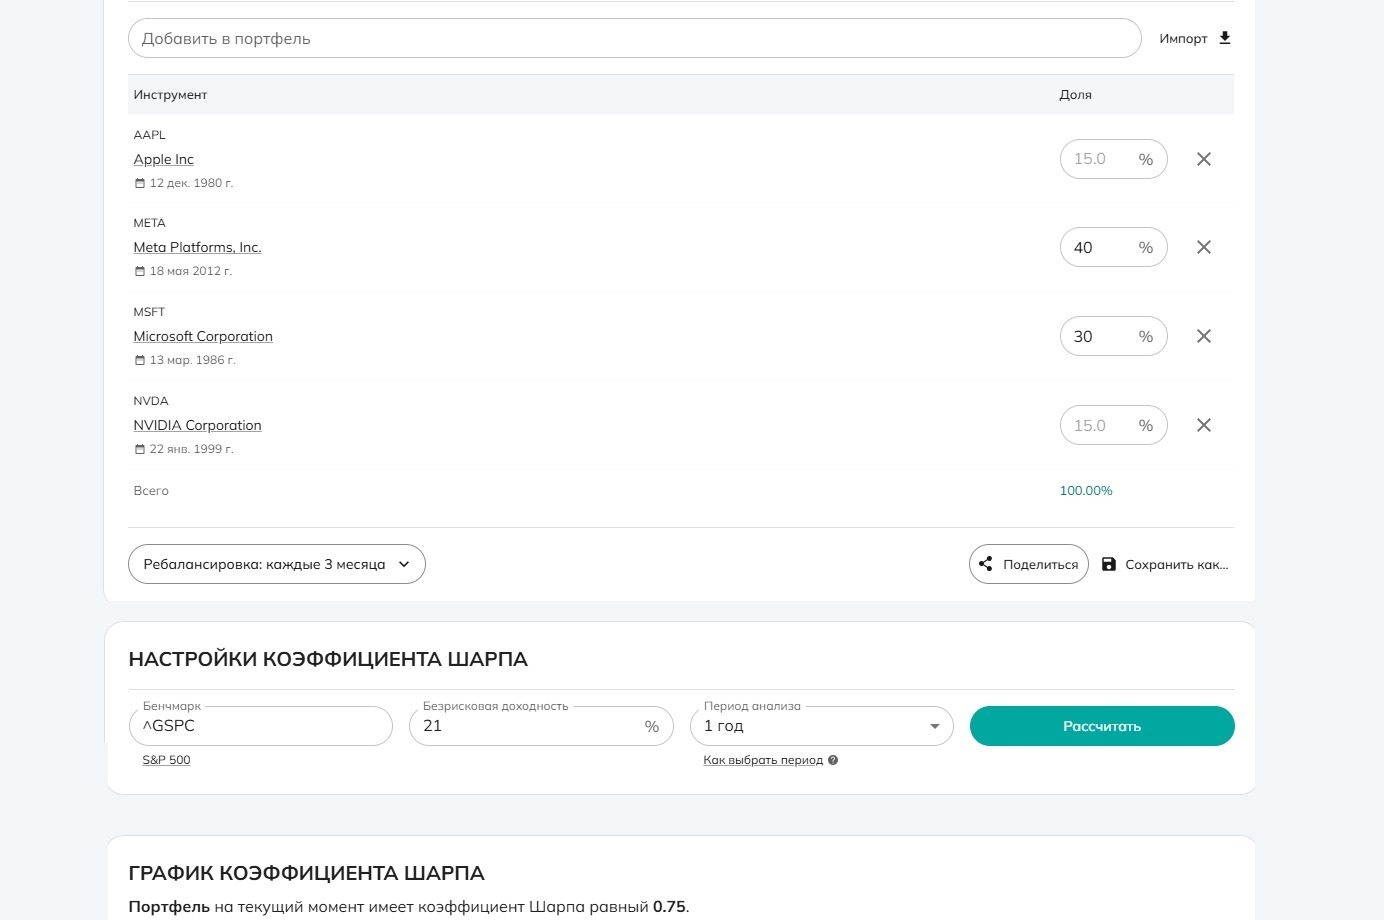 Пример работы с калькулятором Sharpe Ratio
Sharpe Ratio < 0. Вложения в актив или портфель убыточны. Это сразу понятно визуально. Расчет обычно не производят.
Sharpe Ratio < 1: Доходность инвестиций недостаточно высока по сравнению с риском. Это означает, что возникали убытки как минимум в течение одного месяца либо у графика была значительная амплитуда с несколькими падениями к нулевой отметке. Шансы закончить инвестиционный период в минусе можно оценить как 40–50%.
Sharpe Ratio = 1: Доходность соответствует уровню риска. На графике актива или портфеля нет глубоких впадин, но угол наклона незначительный относительно горизонтальной оси.
Sharpe Ratio > 1: Инвестиционный портфель подобран оптимально. График движется вверх плавно и круто. Шансы на убыток в конце года менее 10%.
У рассмотренных ранее акций American Airlines рисковая доходность в 4 раза выше безрисковой. Однако коэффициент Шарпа равен 0.17. В середине 2024 года у графика была значительная просадка ниже начального уровня. Постоянные среднесрочные даун-тренды свойственны данному эмитенту, что и подтверждает Sharpe ratio.
При портфельном инвестировании коэффициент Шарпа применяют для акций. Постоянно растут только фондовые рынки. На остальных возникают постоянные среднесрочные медвежьи тренды. На форексе и фьючерсах принцип «купил и держи» применим на дистанции в квартал.
С зимы 2022 года расчет коэффициента Шарпа не имеет смысла для Российского фондового рынка, стабильный рост которого прекратился. Рассмотрим другие варианты использования Sharpe ratio.
Коэффициент Шарпа включен в стандартные торговые отчеты ряда терминалов, например, MetaTrader 5. Расчет в трейдинге происходит не по учетным периодам, а для каждой сделки. Безрисковая доходность считается нулевой. Интерпретация значения такая же, как при инвестировании. Sharpe ratio нужен для анализа прошедшей торговли. Информация вручную не собирается.
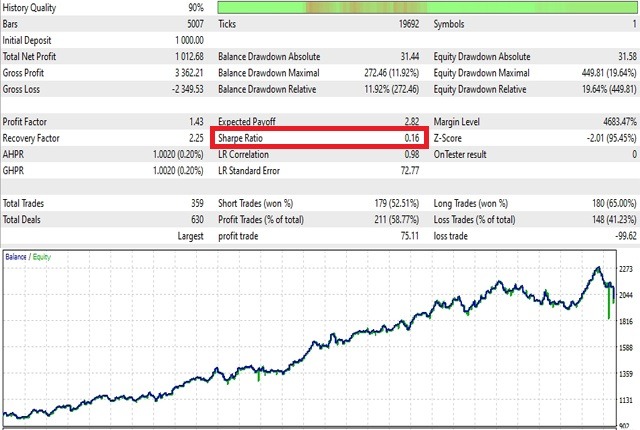
Sharpe Ratio — стандартный показатель из отчетов торгового терминала MetaTrader 5
Если планируем подобрать активы для самостоятельного инвестирования — обращаемся к калькуляторам коэффициента Шарпа. За день работы получится спроектировать несколько портфелей с акциями, фьючерсами, валютными парами и криптой.

Если планируется держать короткие позиции по фьючерсам или валютным парам, сервисы расчета Sharpe ratio не помогут. Предстоит самостоятельный сбор информации с графиков и ручное внесение данных в электронные таблицы. То же самое придется делать при перебалансировке такого портфеля.
PAMM-инвестирование придумано в 2008 году форекс-брокером Alpari. Технология позволяет мониторить плюсовых трейдеров и инвестировать в их торговлю без передачи средств в доверительное управление. На сайте брокера у каждого управляющего есть свой раздел. В нем масса статистических показателей, в том числе можно посмотреть Sharpe ratio и оценить эффективность трейдера.
Российские паевые инвестиционные фонды не публикуют аналитическую информацию. Узнать, какой коэффициент Шарпа у ПИФа, можно по запросу управляющему.
| Достоинства | Недостатки |
|---|---|
| Мгновенная оценка потенциала и рисков инвестирования | При инвестировании применим преимущественно для фондового рынка |
| Простота и однозначность интерпретации | Риск некорректной интерпретации при высокой волатильности активов, входящих в портфель |
| Подходит для анализа успешности трейдера | Не учитывает риски изменения ставок ЦБ |
Есть три других коэффициента для оценки профит/риск в инвестировании и трейдинге. Везде в числителе стоит та же самая разность: (R − Rf) — между рисковой доходностью портфеля и безрисковой. В знаменателе — иные статистические показатели. Вот особенности других коэффициентов:
Коэффициент Шарпа — это вспомогательный инструмент для оценки соотношения риска и эффективности инвестиций. Его применяют, когда нет доступа к графику доходности портфеля и ее помесячным значениям. Sharpe ratio подходит для рынков с устойчивым ростом, таких как акции, однако не применим для групп активов, склонным к многомесячным медвежьим трендам, например, валютных пар, товаров или криптовалют.


 Bitcoin
 Ethereum
Меня зовут Игорь Терещенков, и я 15 лет прогнозирую, анализирую, занимаюсь трейдингом, инвестициями, тавтологией и перечислением слов через запятую. В 2016 году основал 89WAVES, в котором каждый день отвечаю на такие вопросы, как: «что с рублем?», «когда туземун по крипте?», «выгодно ли покупать квартиру?», «куда катится Россия?», «что не так с этим сумасшедшим миром?»
 14.09.2026
 07.09.2026
 31.08.2026
 23.08.2026
 17.07.2025
 13.07.2025




 Написать в Telegram
 Написать в Max
 Забрать бесплатно
Добавить комментарий